정부재정 악화속 ‘소득세 0원’ 근로자 50% 육박 논란
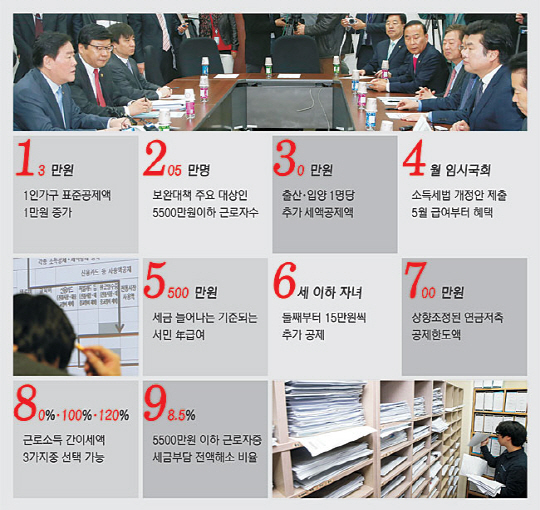
정부가 지난 7일 내놓은 ‘연말정산 보완대책’은 급여 5500만 원 이하 근로자의 세금 부담 증가분을 해소하는 데 초점이 맞춰져 있다. 문창용 기획재정부 세제실장은 “이번 대책으로 세 부담이 증가한 급여 5500만 원 이하 근로자 205만 명 중 98.5%인 202만 명은 세 부담 증가분이 전부 해소되고, 나머지 1.5%도 증가분의 90%가 해소된다”고 밝혔다. 정부가 이번에 내놓은 연말정산 보완대책의 주요 내용은 무엇이고 문제점은 없는지, 국민들의 ‘세(稅)테크’에는 어떻게 활용될 수 있는지 자세히 알아본다.
1 2013 세제 개편안 문제점
정부는 2013년 8월 세제 개편안을 발표하면서 의료비 등 9개 소득공제를 세액공제로 전환하겠다고 밝혔다. 명분은 소득계층별 과세 형평을 제고하겠다는 것이었다. 늘어난 재원으로 근로장려금 확대(5000억 원)와 자녀장려금 신설(9000억 원) 등을 통해 저소득층을 지원하는 데 쓰겠다고 밝혔다. 그러나 당시 정부가 세 부담이 늘어나는 기준 계층을 ‘급여 3450만 원 이상’으로 잡으면서 “서민·중산층의 유리 지갑을 터는 행위”라는 강력한 비판에 직면했다. 그 시점에 조원동 전 청와대 경제수석이 “이번 세제 개편안은 거위 깃털을 고통 없이 뽑는 것과 같은 창의적 방식”이라고 말한 사실이 알려지면서 사태는 더욱 악화됐다. 결국 정부는 세제 개편안 발표 5일 만에 세금이 늘어나는 기준선을 ‘급여 5500만 원 초과’로 상향 조정했다. 정부는 “급여 5500만 원 이하 근로자들의 경우 평균적으로 세금이 늘어나지 않을 것”이라고 밝혔다.
2 연말정산 대란 왜
2013년 엄청난 소동을 겪은 뒤 잠잠하던 연말정산 문제가 다시 불거진 것은 올 1월. 실제로 연말정산을 한 급여 5500만 원 이하 근로자 가운데 ‘세금 폭탄’을 맞았다고 주장하는 사례가 속출했기 때문이다. 사실 이 같은 현상이 발생한 원인은 정부가 제공했다. 해마다 연말정산을 하는 근로자는 1600만 명이 넘는다. 이에 따라 많은 ‘경우의 수’가 발생할 수 있다. 그러나 정부는 근로자 개인의 사정에 따른 연말정산의 변화를 전수 분석하는 대신 소득 계층별 평균치의 변화만 따진 뒤 “급여 5500만 원 이하 근로자들의 경우 평균적으로 세금이 증가하지 않을 것”이라고 주장했다. 그러나 올 1월 실제로 연말정산을 해 본 급여 5500만 원 이하 근로자 중에서 상당수가 세 부담이 늘어난 것으로 나오면서 ‘연말정산 대란’이 다시 불붙은 것이다. 결국 최경환 부총리 겸 기재부 장관이 대국민 사과를 했고, 박근혜 대통령까지 유감을 표시했다. 이에 따라 우리나라 조세 정책을 총괄하는 기재부가 지난 7일 연말정산 보완대책을 발표한 것이다.
3 자녀공제 얼마나 늘었나
기존 제도는 자녀 2명까지는 한 명당 15만 원, 3명부터는 1인당 20만 원 세금을 깎아줬다. 그러나 저출산 시대에 맞지 않는다는 비판이 나오자 정부는 이번 보완대책에서 자녀가 3명 이상이 있으면 셋째 자녀부터 10만 원씩 추가로 세금을 공제해주기로 했다. 6세 이하 자녀가 2명 이상 있으면 둘째부터는 1인당 15만 원 세금을 빼주는 방식도 새로 도입됐다. 또 자녀를 낳았거나 입양했다면 그 해에 한 명당 30만 원을 세액공제해 주기로 했다. 이에 따라 매우 극단적인 경우지만, 지난해 세쌍둥이를 낳았다면 셋째에 대한 다자녀 공제 10만 원, 6세 이하 자녀 추가 공제 30만 원(15만 원×2명), 출산 공제 90만 원(30만 원×3명)으로 모두 130만 원을 추가로 돌려받을 수 있다는 계산이 나온다.
4 연금저축·싱글족 공제는
급여 5500만 원 이하 근로자(사업자의 경우 연간 소득금액 4000만 원 이하)에 대해 세액공제율이 12%에서 15%로 상향 조정됐다. 지난해 연간 공제한도(400만 원)만큼 연금저축을 부었을 경우, 돌려받는 금액이 기존 48만 원에서 60만 원으로 12만 원 늘어난다. 과거에는 공제받을 게 거의 없는 싱글족에 대해서도 100만 원을 표준공제해 줬다. 그러나 2013년 세제 개편안에서는 정부가 표준공제를 12만 원의 세액공제로 바꿔 혜택이 크게 줄었다. 올 초 연말정산을 할 때 1인 가구 근로자들의 반발이 유독 거셌던 것도 바로 이 때문이다. 이번 보완대책으로 세액공제 금액이 12만 원에서 13만 원으로 1만 원 높아졌다.
5 근로소득세액공제 얼마나 상향
근로소득세액공제는 근로자의 세 부담을 줄여주기 위해 산출세액에 일정 비율을 곱한 금액을 세액공제로 빼주는 제도다. 정부가 이번에 보완대책을 내놓은 가장 중요한 이유가 급여 5500만 원 이하 근로자의 세 부담을 늘지 않게 하는 것이었다. 그러나 정부가 분석을 해보니 급여 5500만 원 이하 근로자, 특히 급여 2500만∼4000만 원 구간 1인 가구의 경우 공제를 받을 만한 지출 자체가 없는 것으로 나타났다. 결국 이 같은 상황에서 세 부담을 줄여주기 위해서는 근로소득세액공제 한도를 확대하는 수밖에 없게 된 것이다. 기존 방식에 따르면 산출 세액이 140만 원이 나왔다면 그중에서 50만 원까지는 55%, 50만 원을 초과하는 경우에는 30%의 세율로 근로소득세액공제를 해줬다. 그러나 정부는 이번에 높은 공제율(55%)을 적용받을 수 있는 금액을 세액 50만 원 이하에서 130만 원 이하로 상향 조정하기로 했다. 쉽게 말해 산출 세액이 140만 원이 나왔다면 그중에서 130만 원까지는 55%, 130만 원을 초과하는 10만 원에 대해서는 30%의 세율로 근로소득세액공제를 받을 수 있게 된다는 뜻이다. 근로소득세액공제 한도도 급여 4300만 원 이하 자의 경우 최대 8만 원 인상했다.
6 효과 사각지대는 없나
산출세액에서 세액공제액과 감면세액을 뺀 금액을 뜻하는 결정세액이 보완대책 전에는 120만1000원이었다가 보완대책을 적용한 뒤에는 0원으로 줄어든 사례가 전국적으로 단 1건 있다고 정부는 밝히고 있다. 지난해 세쌍둥이를 출산한 가정이다. 이 가정의 경우 2013년 세제개편안이 적용되기 전에는 결정세액이 29만5000원이었는데 세제개편안이 적용된 뒤 다자녀, 출생, 6세 이하 자녀에 대한 공제가 세액공제로 대폭 축소되면서 결정세액이 90만6000원 증가해 120만1000원이 됐다. 그러나 이번 보완대책의 시행으로 셋째 자녀에 대해 10만 원, 출산 공제로 자녀당 30만 원씩 90만 원, 6세 이하 자녀 공제로 둘째, 셋째 자녀에 대해 각각 15만 원씩 30만 원을 받게 되면서 총 130만 원을 세액공제 받을 수 있게 돼 결정세액이 0원이 됐다. 120만1000원에서 130만 원을 단순하게 빼면 음수가 나오지만, 연말정산이란 자신이 낸 세금의 범위 안에서 정산하는 것이기 때문에 결정세액 120만1000원 전부가 없어져 결정세액이 0원이 되는 것이다. 반면 급여 5500만 원 이하인 사람들 가운데 세제개편으로 세 부담이 늘어난 205만 명 중 2만7000명 정도는 이번 보완대책을 적용해도 1인당 평균 1만 원 안팎의 세금이 증가한다. 이들 중에서 1만3000명 정도는 세액공제 항목이 거의 없는 데다 소득공제 대상이 되는 지출이 매우 많은 경우였고, 1만4000명가량은 건강보험료 등을 미납 또는 체납했거나 소득공제 대상이 되는 지출이 적어 이번 대책의 혜택을 받지 못하는 것으로 드러났다.
7 실효세율 변화는
정부가 지난 3월 20일까지 국세청에 제출된 1619만 명의 2014년 귀속 연말정산 자료를 전수 분석한 결과, 국민들의 관심이 집중된 급여 5500만 원 이하 근로자(1361만 명)의 세 부담은 1인당 평균 3만 원 감소한 것으로 나타났다. 급여 5500만 원 이하 근로자 중에서 85%는 세 부담이 변화하지 않거나 감소했지만, 공제를 받을 수 있는 지출이 적은 1인 가구 등 15%(205만 명)의 경우는 세 부담이 늘어났다. 이번 보완대책에 따른 실효세율(결정세액이 급여에서 차지하는 백분율)의 변화를 살펴보면, 급여 5500만 원 이하 근로자의 경우 1.29%에서 1.16%로, 5500만 원 초과∼7000만 원 이하 근로자의 경우 4.30%에서 4.27%로, 7000만 원 초과 근로자의 경우 11.86%에서 11.84%로 각각 낮아진다. 전체적인 실효세율도 4.82%에서 4.74%로 떨어진다.
8 보완대책 문제점은
이번 보완대책은 정부가 여론의 비판에 떠밀려 급하게 발표했기 때문에 문제점도 많다. 우선 무임승차의 문제가 발생한다. 이번 보완대책의 혜택을 받는 사람은 모두 541만 명이다. 급여 5500만 원 이하 근로자를 대상으로 분석해 보면, 2013년 세제 개편안 때문에 세 부담이 늘어나는 사람은 205만 명인 반면 이번 대책에 따라 세금을 돌려받는 사람의 수는 513만 명이다. 결국 급여 5500만 원 이하 근로자 중에서 308만 명은 세금이 늘어나지도 않았는데 ‘어부지리’로 세금을 돌려받게 된 셈이다. 급여 5500만 원 초과 근로자의 경우에도 28만 명이 환급 혜택을 받게 된다. 근로소득세액공제 한도를 확대하면서 소득세를 전혀 내지 않는 근로자가 크게 늘어나는 것도 심각한 문제다. 2013년 기준으로 우리나라에서 소득세를 전혀 안내는 근로자는 전체 근로자의 31.6%(512만 명)에 달하는데 이번 보완대책으로 50%에 육박하게 될 것이라는 전망이 나오고 있다. 국가 재정이 최악인 상황에서 소득이 많든, 적든 조금씩은 세금을 내야 한다는 ‘국민개세주의(國民皆稅主義)’와 정면으로 배치되는 결과이기 때문에 비판의 목소리가 커지고 있다.
9 세테크 활용 팁은
이번 보완대책 발표로 가장 주목받는 세테크 방법은 연금저축이다. 급여 5500만 원 이하 근로자의 경우 연금저축의 세액공제율이 기존 12%에서 15%로 높아졌다. 지난해까지 400만 원이었던 연금저축 공제 한도액도 올해부터 700만 원으로 상향조정됐다. 다만, 연금저축 공제한도액 700만 원 중에서 퇴직연금이 반드시 300만 원 이상 포함돼야 한다. 급여 5000만 원 이하 근로자의 경우 지난해 연금저축을 통해 받을 수 있는 최대 세액공제액(이하 지방세 불포함)은 52만 원(400만 원×13%)이었지만, 올해는 105만 원(700만 원×15%)으로 늘어난다. 급여 5000만 원 초과 근로자의 경우 지난해 연금저축을 통해 받을 수 있는 최대 세액공제액은 52만 원(400만 원×13%)이었지만, 올해는 91만 원(700만 원×13%)으로 증가한다. 단, 연금저축은 55세 이전에 깰 경우 연금으로 받을 때보다 훨씬 높은 세율이 적용되는 기타 소득세를 내야 하기 때문에 가입하기 전에 신중하게 판단해야 한다고 전문가들은 지적하고 있다.
10 언제 환급받나
정부는 연말정산 보완대책을 담은 소득세법 개정안을 4월 임시국회에 제출할 예정이다. 여당뿐만 아니라 야당도 찬성하고 있기 때문에 통과가 별로 어렵지는 않을 것이라고 정부는 기대하고 있다. 근로자의 통장으로 추가 환급액이 입금되는 것은 오는 5월 월급을 받는 시점이 될 것으로 전망된다. 5월 초에 월급을 받는 사람은 6월 월급을 받을 때 추가 환급액을 돌려받을 것으로 보인다. 회사(원천징수의무자)가 다시 연말정산을 해주기 때문에 개인이 연말정산을 신청할 필요는 없다. 다만 지난해에 입양을 했거나 출산을 했을 경우에는 이를 입증할 수 있는 문서를 제출해야 할 수도 있기 때문에 회사 경리팀에 문의를 해보는 것이 바람직하다.
정부는 이번 대책을 내놓으면서 매월 근로소득을 받을 때 공제하는 금액을 간이세액의 80%, 100%, 120% 중에서 근로자가 선택할 수 있도록 제도를 개선하겠다는 내용도 포함시켰다.
조해동·박수진 기자 haedong@munhwa.com


주요뉴스
시리즈
이슈NOW
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0
