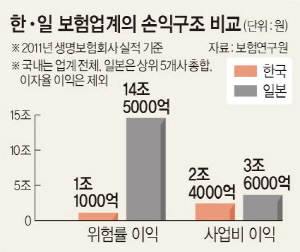
21일 보험연구원 및 관련 업계에 따르면 국내 보험사의 수익구조는 ‘위험률 이익’(사고·질병 등의 발생빈도 예측을 통해 받는 보험료 수입과 실제 지급액 간의 차익을 통해 올리는 이익)보다 ‘사업비 이익’(보험료에 책정된 판매관리비 등을 줄여서 올리는 이익) 비중이 과도하게 높은 편중 현상을 빚고 있다. 2011년 현재 국내 생명보험사의 사업비 이익(2조4000억 원)은 위험률 이익(1조1000억 원)의 두 배 이상에 달했다. 반면 일본 상위 5개 생명보험사의 수익구조는 정반대였다. 위험률 이익(14조5000억 원)이 사업비 이익(3조6000억 원)의 4배를 넘어섰다.
본연의 위험률 관리를 통해 얻는 이익보다 사업비 이익이 많다는 것은 보험사가 대규모 인력 감축이나 판매·관리비 등을 높게 책정하는 비정상적인 방식으로 사업을 유지하고 있다는 얘기다. 보험사는 위험률 이익 중심의 수익 구조를 유지해야 고령화 사회 등 사회 위험 요인에 유연하게 대응하고, 비갱신형 장기보험 상품이나 배당형 상품 등을 취급할 수 있다. 국내 보험 시장은 비갱신형 장기보험 상품 등이 자취를 사실상 감춘 상황이다.
국내 보험사가 비정상적인 수익구조를 갖게 된 데는 금융당국의 그림자 규제의 영향이 크다. 적정 수준의 위험률 이익을 유지하기 위해서는 현실적인 수준의 안전 할증(위험 발생 가능성이 높을수록 보험료 부담액을 높이는 것)을 책정할 수 있어야 한다. 일본 금융당국은 안정할증 한도를 두고 있지 않지만, 국내는 모범규준으로 안전할증을 30% 이내로 제한하고 있다.
이관범 기자 frog72@munhwa.com
주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0