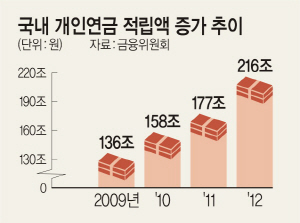
가입자 850만명 216조 적립
기존 예금으로 분류돼 무방비
국내 개인연금 시장(적립액 기준)이 200조 원 시대를 맞았으나 금융회사 파산 등에는 ‘무방비’ 상태여서 대책 마련이 시급하다.
퇴직연금만 해도 일반 예·적금 등과는 별도의 적립금 보호(금융회사별로 5000만 원 한도)를 받고 있으나 저축·보험·펀드 등의 형태로 시중에 보급되고 있는 개인연금은 방치된 상태로 남아 있다. 정부가 앞에선 세금 감면 혜택을 늘리면서 개인연금 가입을 장려하고 있으나 정작 가장 중요한 수급자 보호에는 ‘뒷전’이라는 지적마저 나온다.
20일 국회 정무위원회 박대동(새누리당) 의원이 금융위원회의 개인연금 활성화 방안 등을 분석한 결과에 따르면 2012년 기준 국내 전체 개인연금 가입자는 850만 명, 적립금은 216조 원, 1인당 연간 납입액은 259만 원이다. 1인당 평균 개인연금 연간 적립금액은 3108만 원에 달한다.
문제는 개인당 연간 적립액만 해도 3000만 원을 웃도는 데도, 금융회사 파산 등에 대비한 보호 규정이 전혀 없다는 점이다. 대신 기존 예·적금 등과 합쳐 5000만 원까지만 보호받을 수 있다.
2020년 1인당 연간 적립액이 3167만 원에 이를 전망인 퇴직연금의 경우에는 이미 기존 예·적금 등과는 별도로 5000만 원 한도에서 지난 2월부터 보호받고 있다.
사정이 이렇자 초고령화 사회로 진입하고 있는 국내 상황을 고려할 때 안정적인 노후의 대체 소득 확보를 위해서는 개인연금의 보호 장치 마련이 퇴직연금 못지 않게 중요하다는 지적이 나온다.
정부는 개인연금 시장 확대를 위해 세액공제 한도를 400만 원에서 700만 원으로 늘릴 방침이나 정작 가장 기본적인 연금보호 장치 마련에는 ‘일반 예금 상품과의 경계가 모호하다’는 기술적인 이유만으로 난색을 보이고 있다.
예금보험공사 사장 출신인 박대동 의원은 “추가로 세금감면 혜택을 확대하면 적립금액은 그만큼 많이 증가할 수밖에 없는데도 수급권 보호 장치가 전혀 없는 만큼 시급히 대책 마련에 착수해야 할 것”이라고 밝혔다.
이관범 기자 frog72@munhwa.com
주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0