고정금리 ‘일반학자금’ 비해
변동금리 부담… 취업 서둘러
‘든든학자금’(취업 후 상환 학자금) 대출이 오히려 취업의 질을 낮추는 데 영향을 미친다는 연구결과가 나왔다.
26일 한국노동경제학회의 노동경제논집(제40권 제2호)에 실린 ‘학자금 대출이 대졸자 직업탐색 기간에 미치는 영향’ 보고서(정지운 한국직업능력개발원 부연구위원·채창균 한국직업능력개발원 선임연구위원·우석진 명지대 교수)에 따르면 든든학자금 대출자는 일반 학자금 대출자보다 직업탐색 기간이 짧고, 임금도 낮은 것으로 조사됐다.
이 같은 상황에 대해 보고서는 “원리금 상환을 고려해 더 높은 임금을 받는 일자리를 찾고자 긴 취업 준비 기간을 갖는 일반 학자금 대출자와는 달리, 든든학자금 대출자는 축적되는 이자에 더 큰 부담을 느끼고 있음을 알 수 있다”며 “가중된 초기 상환 부담은 장기적으로 직업탐색 기간을 단축하거나 질 좋은 일자리를 선택하는 데 제약으로 작동할 가능성이 있다”고 분석했다.
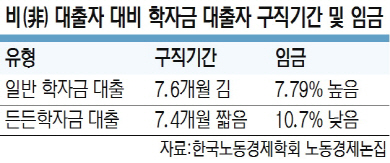
논문에 따르면, 일반 학자금 대출자의 경우 직업탐색 기간이 비 대출자보다 약 7.6개월 길었던 반면, 든든학자금 대출자는 비 대출자보다 직업탐색 기간이 약 7.4개월 짧았다. 임금 수준에서도 차이가 났다.
일반 학자금 대출자 임금은 비 대출자 대비 7.79% 높았으나, 든든학자금 대출자는 비 대출자보다 10.7% 낮았다.
이런 현상은 대출 구조 차이에서 발생한다는 분석이 나왔다. 2010년 도입된 든든학자금 대출은 학자금 대출을 받은 대학생이 재학 중일 때는 상환을 유예해 주고, 취직 후 소득이 발생하면 원리금을 상환토록 한 제도다. 재학 기간에는 이자만 갚도록 한 뒤, 취업 후 원리금을 갚도록 한 일반 학자금 대출보다 학생들의 재학 당시 상환부담을 덜어준다는 점에서 차이가 있다.
일반 학자금 대출은 고정금리로, 대출자 본인이 거치 기간(최대 10년)과 상환 기간(최대 10년)을 결정할 수 있다. 반면 든든학자금 대출은 변동금리가 적용돼 학기별로 이자액이 다르며, 취업 후 발생할 소득과 연계해 상환 기간 및 상환액이 결정된다. 따라서 든든학자금 대출은 의무상환 개시 전까지 이자 상환이 유예되기는 하지만, 취업이 지연될수록 상환액도 증가할 가능성이 크다. 대출자는 취직이 안 되면 쌓이는 이자와 변동금리에 따른 불안을 느낄 수밖에 없는 구조다. 대출금 상환을 위해 급여 수준 등보다는 취직 자체를 서두른다는 의미다.
정진영 기자 news119@munhwa.com
주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0