불이행땐 연체금리 적용·경매
동시다발적 부실 가능성도 커
대출한도 줄어든 실수요자들
1·2금융권 신용대출 몰리기도
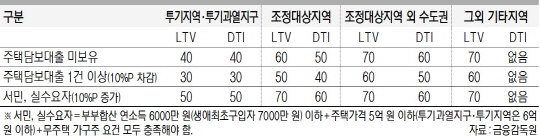
다주택자가 추가 주택담보대출(주담대)을 받으려면 2년 이내 기존 집을 처분하도록 한 은행권 대출 요건이 투기지역에 이어 투기과열지구로 확대·통합될 전망이다. 은행권은 다주택 주담대 대출자가 기간 내 집을 팔지 않으면 원리금 연체와 같은 ‘기한이익 상실’ 상태로 취급하기로 했지만 이를 사전에 감지할 시스템 등이 마련되지 않아 동시다발적인 부실이 발생할 수 있다는 지적이 나온다. 또 은행권이 주담대를 조이면서 실수요자를 중심으로 신용대출과 자영업자 대출 등으로 이전하는 ‘풍선 효과’도 나타나고 있어 8·2 부동산 대책으로 되레 가계부채 질이 나빠질 수 있다는 우려도 커지고 있다.
금융감독원과 은행권은 7일 오후 2시 전국은행연합회에서 8·2부동산 대책 이후의 세부 지침 등을 논의한다. 이 회의는 은행권 실무진급이 참여해 다주택자에 대한 대출 요건 강화 및 현장 적용상의 모호한 부분에 대한 지침을 확정할 계획이다.
최근 금융당국 지침에 따라 신한·KEB하나·우리은행 등은 투기지역(서울 11개 구와 세종시)에서 이전 주담대가 있는 대출자가 또 주담대를 신청하면 2년 내 기존 집을 처분하겠다는 약정을 맺기로 했다. 또 투기지역 아파트 담보대출이 2건 이상이면, 1년 내에 대출 1건을 다 갚아야 대출 연장을 해주기로 했다. KB국민은행은 한발 더 나아가 투기과열지구(서울 전역, 세종, 과천)에 대해서도 이 규정을 적용하기로 했다. 이날 회의에서 은행들은 적용 대상을 투기과열지구로 통합할 것으로 알려졌다.
한 은행권 고위 관계자는 “한 은행만 다르게 적용할 순 없다”면서 “국민은행처럼 다른 은행도 투기과열지구로 적용대상을 확대하는 방향으로 결정될 것”이라고 말했다. 또 은행들은 다주택자가 2년 내 처분한다는 약속을 불이행할 경우 이를 원리금 연체와 같은 ‘기한이익 상실’로 보고 연체금리 적용 및 경매 절차에 나서기로 했다. 일각에선 이 같은 은행권 지침으로 동시다발적인 연체율 상승에 따른 가계부채 질 하락 우려도 나오고 있다. 현재 은행권에는 기간 내 집 처분 여부를 인지할 수 있는 별도 시스템이 없기 때문이다. 은행권 관계자는 “2년 기한을 앞둔 6개월 전쯤 집을 팔려는 매물이 한꺼번에 쏟아질 가능성이 크다”면서 “은행으로서도 이번 지침에 따른 연체율 상승 우려가 적지 않다”고 말했다.
은행권 주담대 문턱에 걸린 실수요자를 중심으로 대출수요가 신용대출과 자영업자대출 등으로 몰리고 있다는 점도 가계부채 질 하락의 우려를 키우고 있다. 한도 축소로 대출수요가 1·2금융권 ‘신용대출’로 확산 조짐을 보이고 있기 때문이다. 또 은행권이 주담대 위축에 따라 사실상 가계대출인 자영업자 대출(소호 대출)을 겨냥하면서 고금리와 연체율 상승 위험에 노출될 수 있다.
신한, KB국민, 우리 등 시중 은행들도 종전 상품 한도의 2배 수준인 1억 원 한도의 신용대출 상품을 줄줄이 내놨다. 2금융권의 신용대출도 확산 조짐을 보인다.
황혜진 기자 best@munhwa.com


주요뉴스
이슈NOW
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0
