성인대상 상품보다 금리 높아
신한銀 ‘선물하는 적금’ 출시
KB, 적금 가입 땐 무료 보험
연령제한 없는 주택청약저축
수익률 높은 ‘어린이 펀드’도
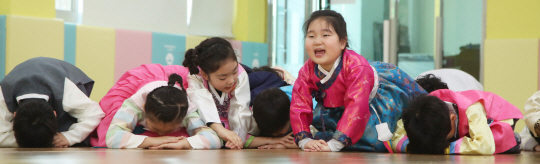
민족의 대명절 설 연휴가 코앞으로 다가왔다. 아이들이 세배를 올리면 세뱃돈을 주지만 호주머니에 넣어뒀다가 흐지부지 써버리거나 부모의 지갑에 들어가기 일쑤다. 부모가 금융정보를 잘 활용하면 세뱃돈은 아이들에게 경제관념을 심어주는 종잣돈 노릇을 톡톡히 할 수 있다. 설 연휴를 앞두고 세뱃돈으로 투자하기 좋은 상품들을 모아봤다.
최근 시중은행은 어린이 고객들에게 일반 고객보다 좀 더 높은 금리를 제공하는 예·적금 상품을 내놓고 있다. 신한은행의 ‘쏠편한 선물하는 적금’은 적금통장을 선물하는 사람이 1회차 금액을 입금해 선물하면 받은 사람은 6개월 만기 내에서 자유롭게 추가 입금하도록 한 상품이다. 별도 우대금리 요건 없이 연 3.1% 수준의 높은 금리를 제공한다는 점도 장점이다.
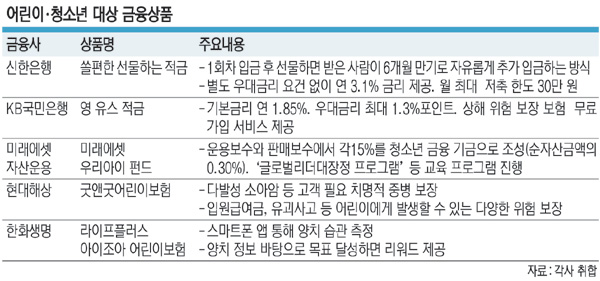
만 19세 미만 청소년이나 어린이가 가입할 수 있는 KB국민은행의 ‘KB 영유스(Young Youth) 적금’도 기본금리가 연 1.85%(세전)로 높다. 여기에 우대금리를 최대 1.3%포인트까지 준다. 골절 수술비, 식중독, 자전거 사고 상해 등의 위험을 보장하는 자녀 보험에 무료 가입해주는 부가 서비스도 제공한다.
다만 은행마다 상품 가입 대상이나 우대금리 적용 조건 등이 제각각이라 꼼꼼히 살펴봐야 한다. 가입할 때는 가족관계증명서, 자녀 명의 기본증명서, 부모 신분증, 거래에 사용할 도장 등을 준비하면 된다.
어린이 전용 적금이 아니라도 훗날 아파트 청약 자격을 얻을 수도 있는 ‘주택청약종합저축’도 고려해 볼 만하다. KB국민, 신한, 우리, KEB하나, IBK기업, NH농협, DGB대구, BNK부산은행 등 8곳에서는 가입연령 제한이 없어 아이 명의로 가입할 수 있다. 다만, 성년이 되기 전에는 24회 이상 납입해도 총 납입 횟수는 24회까지만 인정된다.
좀 더 높은 수익률을 원한다면 어린이 펀드도 생각해볼 수 있다. 자산운용사들이 어린이들을 대상으로 내놓은 펀드는 어린이가 성인이 되고 나서 환매한다는 전제로 운용 전략을 짜기 때문에 장기 수익률이 돋보일 수 있는 종목을 주로 담는다. 금융정보업체 에프앤가이드에 따르면 설정액 10억 원 이상 어린이 펀드 23개의 최근 5년 평균 수익률은 6.46%로 국내 주식형 펀드 평균(5.44%)보다 높은 것으로 나타났다. 어린이 펀드는 부모가 자녀 명의로 펀드에 가입하면 납입액 중 2000만 원까진 증여세 공제 혜택을 받을 수 있다는 장점도 있다. 펀드 투자로 발생한 수익 역시 증여세 부과 대상에서 제외된다. 다만 펀드가 손실이 나면 자녀의 추후 실수령액이 부모가 증여한 금액보다 적을 위험도 있다. 한 은행 관계자는 “어릴 때부터 투자 상품에 가입하면 자산이 불어나는 경험을 하면서 경제에 대한 시각을 키울 수 있다”며 “어린이 펀드는 장기적립식으로 투자하는 게 유리하기 때문에 수익률뿐 아니라 수수료를 함께 고려해야 한다”고 강조했다.
어린이 펀드에 가입하면 해외 탐방의 기회도 잡을 수 있다. 미래에셋자산운용은 어린이 펀드 운용 및 판매 보수를 15%씩 적립해 ‘우리아이 글로벌 리더 대장정’이라는 해외 연수 프로그램을 매년 진행하고 있다. NH아문디자산운용도 ‘아이사랑적립 펀드’ 가입자 중 매년 100명씩 추첨해 미국·중국·일본 등 주요국 금융 도시 탐방을 보낸다.
예상치 못한 사고에 대비하거나 목돈을 마련하기 위해 보험에 가입하는 부모들도 많다. 어린이 보험은 암이나 백혈병 등 경제적 부담이 큰 질병에 대한 진단금 보장뿐 아니라 학교 폭력, 유괴·납치, 교통사고 등 사고에 대해서도 보상해준다. 대학 등록금이나 결혼 등에 쓰일 자금을 마련하기 위해서라면 만기환급형을, 질병이나 치료비 보상을 위해 가입한 것이라면 순수보장형으로 가입하는 것이 유리하다.
황혜진 기자 best@munhwa.com
주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0