‘화웨이 제재’로 반도체 특수
억눌렸던 전세계 소비폭발로
스마트폰·가전 ‘쌍끌이 선방’
“불확실성커 4분기 둔화” 관측
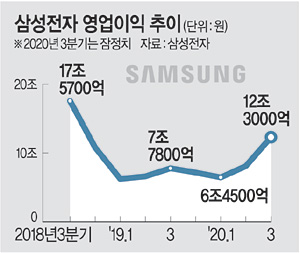
삼성전자가 신종 코로나바이러스 감염증(코로나19) 사태와 미·중 무역 분쟁 등 악조건 속에서도 ‘깜짝 실적’을 기록한 것은 ‘삼각 포트폴리오’(반도체·스마트폰·가전)의 기술 리더십이 힘을 발휘한 결과로 풀이된다. 코로나19 사태로 억눌렸던 전 세계 소비 수요가 폭발하면서 가전·스마트폰의 판매량이 크게 늘었고, 미국 정부의 중국 화웨이 제재가 반도체 사업에는 호재로 작용했다는 분석이다. 그러나 4분기에는 코로나19 팬데믹(세계적 대유행) 장기화 등 불확실성이 커지고 있고, 업계 경쟁도 격화된 만큼 실적 호황세가 이어질지가 불투명하다는 관측이다.
8일 업계에 따르면 삼성전자 3분기 깜짝 실적의 원동력은 세트 부문이다. 상반기에는 반도체가 전체 영업이익의 50∼60%를 도맡았다면 3분기에 들어서는 스마트폰과 가전 등 세트 부문이 실적 호조의 한 축을 이끌었다는 분석이다. 이날 사업부별 실적은 공개되지 않았지만, 3분기에는 스마트폰과 가전의 선전이 가장 두드러진 것으로 보인다. 업계에 따르면 스마트폰 사업을 이끄는 정보기술·모바일(IM) 사업부의 3분기 영업이익은 4조 원 중후반대로 추정된다. 소비자가전(CE) 부문 영업이익은 전 분기(7300억 원)에 비해 2배가량으로 늘어난 1조 원 중반대를 기록할 것으로 예측됐다. 이는 지난 2016년 2분기(1조 원)를 뛰어넘는 역대 최고 실적이다.
CE 부문 실적이 대폭 개선된 것은 코로나19 확산으로 억눌렸던 소비 심리가 하반기 들어 폭발하는 ‘펜트업 효과’로 TV 등 가전제품의 수요가 급증했기 때문이다. 시장조사업체에 따르면 지난 8월 글로벌 TV 출하량은 2034만 대로, 전년 동기 대비 18.1% 증가한 것으로 집계됐다. 온라인 판매 확대로 오프라인 마케팅 비용이 줄어든 점도 수익성 개선에 영향을 미친 것으로 분석됐다.
반도체 부문 영업이익은 2분기(5조4300억 원)와 비슷한 5조 원 초중반 대로 예상된다. 재고 증가로 서버용 D램 가격이 하락하며 부정적인 영향을 받을 것이라는 예상도 있었지만, 3분기에 ‘화웨이 특수’가 서버 수요 감소를 상쇄했다는 평가가 나온다. 중국 화웨이가 미국 제재가 시작되기 전 반도체 물량을 긴급 발주하면서 D램과 낸드플래시 부문 모두 출하량이 각각 4%, 13%가량 증가한 것으로 업계는 보고 있다.
디스플레이 부문은 3분기 5000억∼6000억 원의 영업이익을 거둔 것으로 추정된다. 2분기에는 1조 원 규모의 ‘애플 보상금’ 효과가 있었으나, 3분기에는 일회성 수익 없이도 흑자를 냈다는 분석이다.
다만, 4분기 실적 전망은 소폭 둔화할 것이란 전망이 나오고 있다. 금융정보업체 와이즈리포트에 따르면 삼성전자의 4분기 영업이익 전망치(지난 7일 기준)는 9조5394억 원으로 추정됐다. 반도체 부문은 D램 출하량 정체 등의 영향으로 일시적으로 업황이 둔화할 것이라는 관측이 지배적이다.
특히, 미·중 갈등으로 반도체 시장의 불확실성이 큰 상황에서 주력 제품인 메모리 반도체 가격이 내림세를 보이는 점이 불안 요인으로 작용하고 있다. 가전과 스마트폰 사업도 코로나19 재확산 여부에 따라 시장 상황이 언제든 뒤바뀔 수 있어 4분기 실적을 낙관하기 어렵다는 분석이다.
권도경·장병철 기자 kwon@munhwa.com
주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0