만기연장 등 지원조치 끝나면
DSR 2.2%P 늘어 41% 전망
자영업자 대출 규모가 900조 원에 육박하는 것으로 나타났다. 특히 내년 3월 자영업자에 대한 만기연장 및 원리금 상환 유예 조치가 종료되기 때문에 정부 차원에서 자영업자 부채 관리 대책이 마련돼야 한다는 지적이 나오고 있다.
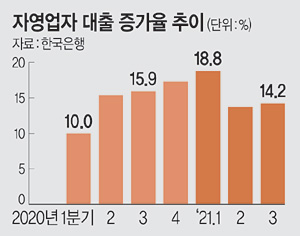
23일 한국은행의 ‘2021년 하반기 금융안정보고서’에 따르면 지난 9월 말 자영업자 대출규모는 887조5000억 원으로 전년 동기 대비 14.2% 증가했다. 이는 지난 1분기 증가율인 18.8%보다는 4.6%포인트 낮은 수준이지만, 2020년 1분기 10.0%를 기록한 것에 비하면 여전히 높은 증가율이다. 자영업자 대출은 코로나19로 직격탄을 맞은 대면서비스업(도·소매, 숙박·음식, 여가·서비스업 등)에서 빠르게 증가하고 있는 것으로 나타났다. 특히 숙박·음식업은 지난 2분기 대출규모가 소폭 감소하는 모습을 보였지만 3분기 들어 전년 동기 대비 11.8% 증가율을 보였다.
한은 보고서는 자영업자의 대출규모가 임금근로자에 비해 크게 나타난 점을 잠재위험으로 지적했다. 대출규모가 큰 만큼 원리금 상환 부담도 크기 때문이다. 여기에 내년 3월 종료되는 만기연장 및 원리금 상환유예 조치까지 더해지면 자영업자들의 위기는 심화할 수 있다. 지원조치가 종료되면 유예되던 원리금 상환액을 추가 부담하게 된다. 보고서는 자영업자의 총부채원리금상환비율(DSR)이 지원조치가 지속될 경우(39.1%)에 비해 2.2%포인트 높은 41.3%로 상승할 것으로 추산했다. 보고서는 “사회적 거리두기 장기화로 자영업자의 채무상환능력이 악화될 수 있다”며 “관계당국과 금융기관은 리스크 관리를 강화하고 취약·고위험 자영업자에 대한 맞춤형 관리 방안을 강구할 필요가 있다”고 지적했다.
보고서는 기업 부실위험은 크게 줄어들고 있지만 코로나19의 영향을 많이 받은 서비스업의 위험은 여전히 높은 편이라고 밝혔다. 특히 서비스업의 부실위험률은 2.71%로 1.58%를 기록한 제조업에 비해 높은 편이었다. 서비스업 가운데서도 항공, 여가서비스 등은 회복이 느린 것으로 나타났다. 반면 해운, 조선 등 분야는 수출 호조에 힘입어 부실 위험이 코로나19 이전보다 낮은 수준으로 하락했다. 보고서는 “회복양상이 업종 간 불균등하게 나타나 잠재 리스크 요인에 대해 계속 유의해야 한다”고 전했다.
정선형 기자 linear@munhwa.com


주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0
