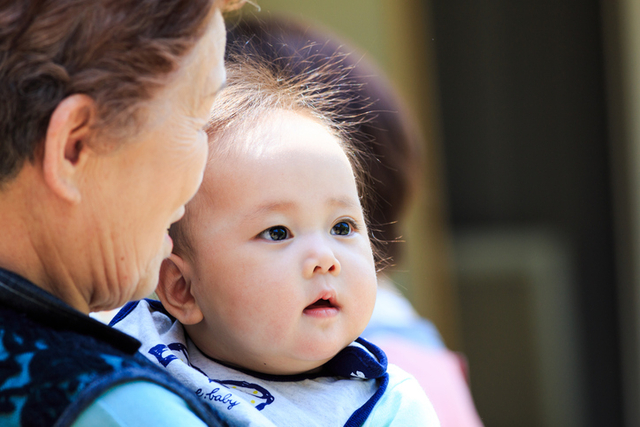
실거주 의무를 강화한 8·3 세제개편안이 나오면서 맞벌이 부부들의 불안이 커지고 있다. 아이를 맡기기 위해 살던 집을 전세주고 부모댁 근처로 전세를 가는 순간 ‘비거주 1주택자’가 돼 세 부담이 커지기 때문이다. 정부가 불가피한 사유로 이사하는 경우에는 최대 3년을 거주기간으로 인정하는 예외를 마련했지만 육아는 별도의 예외 사유로 명시돼 있지 않은 상황이다.
11일 부동산 업계에 따르면 이번 정부 세제개편안은 같은 1주택자라도 실제 거주 여부에 따라 세 부담을 크게 달리하도록 설계됐다. 우선 종부세의 경우 거주용 1주택 기본공제를 현행 공시가격 12억 원에서 14억 원으로 높이는 반면 비거주 1주택은 9억 원으로 낮춘다. 종부세 세액공제 역시 장기 ‘보유’보다 ‘거주’를 우대하는 방향으로 바뀐다.
양도세도 실거주를 우선한다. 현행 1세대 1주택 장기보유특별공제는 보유기간 연 4%와 거주기간 연 4%를 각각 적용해 최대 80%까지 공제하지만, 개편 이후에는 장기거주소득공제로 바꿔 실제 거주기간에 연 8%를 적용하는 구조로 전환된다.
다만 정부는 △취학(고등·대학교) △직장 변경·전근 △장기간 치료·요양 △학교폭력 피해에 따른 전학 △취학 또는 근무상의 현편으로 인한 국외거주 △60세 이상 직계존속 동거봉양 등 불가피한 사유로 이사하는 경우에는 최대 3년을 거주기간으로 인정하는 예외를 마련한 상태다. 그러나 맞벌이 부부가 영유아 돌봄을 위해 조부모 가까이 옮기는 경우는 ‘그 밖에 유사한 부득이한 사유’에 해당하는지 불확실한 상황이다.
반대의 경우도 있다. 고령층의 부모가 맞벌이 자녀의 육아를 돕기 위해 자신의 집을 전세 놓고 자녀 집 근처로 옮기는 경우다. 개정안은 자녀가 60세 이상 부모를 모시기 위해 주거지를 옮기는 ‘직계존속 동거봉양’은 예외로 명시했지만 부모가 손주를 돌보기 위해 이동하는 경우 역시 별도로 규정하지 않았다.
‘비거주’ 주택에 대한 세금 부담을 강화한 정부의 부동산 세제 개편안을 두고 닷새 만에 4000건이 넘는 국민 의견이 접수된 가운데 특히 “손녀 양육을 사유로 일시 이주한 1세대 1주택자에게까지 보유세·양도세 불이익이 적용되는 것은 부당하다”는 등 해당 사유에 대한 요구가 빚발치는 상황이다.
비거주 예외 요건에 관한 내용은 시행령 개정 사항으로, 정부도 세부 규정 마련 때 국민 의견을 충분히 검토해 반영하겠다는 입장이다. 구윤철 부총리 겸 재경부 장관은 최근 공개된 유튜브 채널 ‘삼프로TV’ 인터뷰에서 “실거주하지 않더라도 현실에 맞게 국민이 불편하지 않도록 의견을 듣겠다”며 “세제가 먼저 발표됐고 주택 공급을 확대하는 방안과 주택금융을 합리화하는 방안도 조만간 발표될 것”이라고 밝혔다.
임정환 기자


주요뉴스
기사 추천
- 추천해요 1
- 좋아요 0
- 감동이에요 1
- 화나요 9
- 슬퍼요 0
