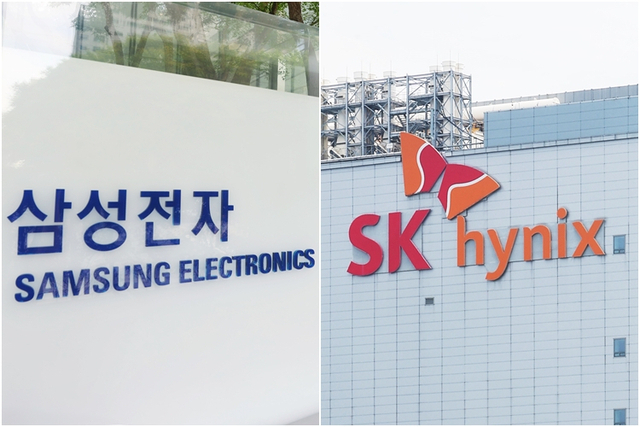
국내 반도체 투톱 삼성전자와 SK하이닉스의 합산 영업이익이 내년 1000조 원에 육박할 것이라는 전망이 나왔다. 반면 두 회사의 주가수익비율(PER)은 3배 수준까지 떨어져, 향후 실적 개선이 주가에 거의 반영되지 않았다는 분석이다.
13일 김동원 “KB증권 리서치본부장은 두 회사의 합산 영업이익이 2025년 91조 원에서 올해 641조 원, 2027년 964조 원까지 늘어날 것”이라고 전망했다. 김 본부장은 “2027년 예상 영업이익은 삼성전자 575조 원, SK하이닉스 389조 원”이라며 “실적 증가 속도와 비교하면 현재 주가는 극단적 저평가 구간“이라고 평가했다.
지난 12일 종가에 2027년 예상 실적을 적용한 PER은 삼성전자 3.7배, SK하이닉스 3.2배에 그친다. 최근 과도한 신용 레버리지 물량이 청산되는 과정에서 두 회사 주가가 고점 대비 40% 넘게 하락한 영향이다. 김 본부장은 “내년 실적 개선 전망이 주가에 전혀 반영되지 않고 있다”며 밸류에이션 재평가 여력이 크다고 분석했다.
올해 3분기에도 사상 최대 실적 경신이 이어질 것으로 예상했다. KB증권은 삼성전자의 3분기 영업이익을 지난해 같은 기간보다 817% 늘어난 112조 원, SK하이닉스는 579% 증가한 77조 원으로 추정했다. 하이퍼스케일러 중심의 장기공급계약이 본격 반영되면서 전체 메모리 생산 물량의 60% 이상이 이미 공급 확정된 가운데 메모리 가격 상승 가능성도 높다는 설명이다.
주주환원 확대도 재평가를 이끌 요인으로 꼽혔다. KB증권은 조만간 발표될 두 회사의 신규 주주환원 정책이 밸류에이션 재평가와 주가 상승을 동시에 이끌 것으로 전망했다. 특히, 삼성전자는 향후 3년간 최소 600조 원 이상의 주주환원과 7% 이상의 배당수익률이 가능할 것으로 추정했다.
김 본부장은 대규모 주주환원이 테마섹과 아부다비투자청(ADIA) 등 글로벌 국부펀드와 대형 장기자금의 유입을 촉진할 수 있다며 “중장기 수급 기반이 강화되면서 밸류에이션 재평가가 본격화될 것”이라고 내다봤다.
이승주 기자


주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0
